
POLYLOGS AI VISIBILITY INDEX 2026: KI-SICHTBARKEIT IN MOBILITÄT, RAIL & AUTOMOTIVE IM DACH-RAUM
Der von DMP und POLYLOGS entwickelte AI Visibility Benchmark untersucht, wie sichtbar Unternehmen aus Mobilität, Rail und Automotive aus Deutschland, Österreich und der Schweiz bei realistischen, markenneutralen B2B-Anbieterfragen sind. Dafür wurden für jede der fünf Teilbranchen zwei konkrete Buyer-Fragen an ChatGPT, Claude, Gemini, Microsoft Copilot und Perplexity gestellt. Anschließend wurde ausgewertet, welche Anbieter die KI-Systeme nennen, an welcher Position sie erscheinen und ob sie unter den ersten drei genannten Anbietern vertreten sind. Die Ergebnisse wurden gegen einen definierten Benchmark von 25 DACH-Unternehmen aus fünf Teilbranchen ausgewertet.
Die Auswertung ist eine datenbasierte Momentaufnahme aus dem Messfenster 16.–17. September 2026. Sie ist weder ein Marktanteilsranking noch eine Qualitätsbewertung und erhebt keinen Anspruch, den gesamten DACH-Markt für Mobilität, Rail und Automotive statistisch repräsentativ abzubilden. Da jede Teilbranche mit eigenen, fachlich passenden B2B-Buyer-Fragen untersucht wurde, sind Vergleiche nur innerhalb der jeweiligen Teilbranche sinnvoll. Veröffentlicht werden aggregierte Branchenergebnisse; die Einzelergebnisse der 25 Benchmark-Unternehmen bleiben anonym.
Ergebnisse auf einen Blick
Die wichtigste Erkenntnis: Die AI Visibility der untersuchten Anbieter ist insgesamt begrenzt und stark vom jeweiligen Marktsegment und KI-System abhängig. 80,7 % der gültigen Top-3-Positionen gingen an Anbieter außerhalb des jeweiligen Benchmarks. Gleichzeitig erzeugte die Anbietersuche deutlich mehr Benchmark-Nennungen als Empfehlung- und Shortlist-Fragen.
- 35,6 % der möglichen Benchmark-Nennungen wurden erreicht. Über alle Messungen hinweg wurden die 25 untersuchten Unternehmen in 89 von 250 möglichen Fällen genannt.
- 18 von 25 Unternehmen wurden mindestens einmal sichtbar. Sieben Benchmark-Unternehmen erschienen im finalen Messfenster in keiner der zehn für ihre Teilbranche relevanten KI-Antworten.
- 80,7 % der gültigen Top-3-Positionen entfielen auf andere Anbieter. 117 von 145 gültigen Top-3-Positionen wurden von Unternehmen außerhalb des jeweils definierten Fünfer-Benchmarks besetzt.
- Die Sichtbarkeit unterscheidet sich deutlich zwischen den KI-Systemen. Die Benchmark-Nennungsrate reichte von 22 % bei Gemini bis 54 % bei ChatGPT.
- Unternehmenseigene Quellen dominierten den sichtbaren Quellenmix. 88,7 % der sichtbaren Referenzen stammten aus unternehmenseigenen Quellen.
Inhalt
SO WURDE GEMESSEN
| Messgrundlage | Wert |
|---|---|
| Untersuchte Benchmark-Unternehmen | 25 |
| Abgedeckte Teilbranchen | 5 |
| Verglichene KI-Systeme | 5 |
| Gestellte B2B-Buyer-Fragen | 10 |
| Ausgewertete KI-Antworten | 50 |
| Untersuchungsregion | Deutschland, Österreich, Schweiz (DACH-Raum) |
| Messfenster | 16.–17. September 2026 |
Für jede der fünf Teilbranchen wurden zwei realistische, markenneutrale B2B-Anbieterfragen definiert – insgesamt zehn Fragen. Jede dieser Fragen wurde einmal an ChatGPT, Claude, Gemini, Microsoft Copilot und Perplexity gestellt. So entstanden 50 KI-Antworten, die systematisch ausgewertet wurden.
Pro Teilbranche wurden fünf Benchmark-Unternehmen betrachtet. Jedes Unternehmen konnte damit in zehn relevanten KI-Antworten erscheinen: zwei Buyer-Fragen × fünf KI-Systeme. Über alle 25 Unternehmen ergeben sich daraus 250 mögliche Benchmark-Nennungen. Tatsächlich wurden 89 Nennungen registriert – daraus ergibt sich die Benchmark-Nennungsrate von 35,6 %.
DIE WICHTIGSTEN ERGEBNISSE
Die Analyse zeigt: Die untersuchten Anbieter sind in KI-gestützter B2B-Recherche nur teilweise sichtbar. Die beiden Rail-Teilbranchen erreichten mit jeweils 46,0 % die höchste durchschnittliche Benchmark-Sichtbarkeit, während Automotive-Software, Validierung und vernetzte Fahrzeugsysteme bei 22,0 % lagen. Gleichzeitig war die Top-3-Präsenz in allen fünf Teilbranchen stark von anderen Anbietern geprägt.
35,6 %
Gut ein Drittel der möglichen Benchmark-Nennungen wurde erreicht. Von 250 möglichen Nennungen wurden 89 registriert.
18 / 25
18 Benchmark-Unternehmen wurden mindestens einmal sichtbar. Sieben blieben im finalen Messfenster ohne Nennung.
80,7 %
Mehr als vier von fünf gültigen Top-3-Positionen gingen an andere Anbieter. Nur 28 von 145 Positionen entfielen auf Benchmark-Unternehmen.
88,7 %
Unternehmenseigene Quellen dominierten den sichtbaren Quellenmix. 204 von 230 sichtbaren Referenz-Auftritten entfielen auf eigene Unternehmensquellen.
Zusätzlich zeigt der Vergleich der Prompt-Familien:
- Die Anbietersuche erzeugte 51 Benchmark-Nennungen.
- Die Empfehlung / Shortlist erzeugte 38 Benchmark-Nennungen.
- Die Sichtbarkeit nahm damit ab, sobald sich der Buyer-Frame von der Anbietersuche in Richtung Empfehlung und Shortlist verschob.
External Top-3 Share: „External“ bedeutet in diesem Index: außerhalb des jeweils definierten Fünfer-Benchmarks – nicht außerhalb des DACH-Raums.
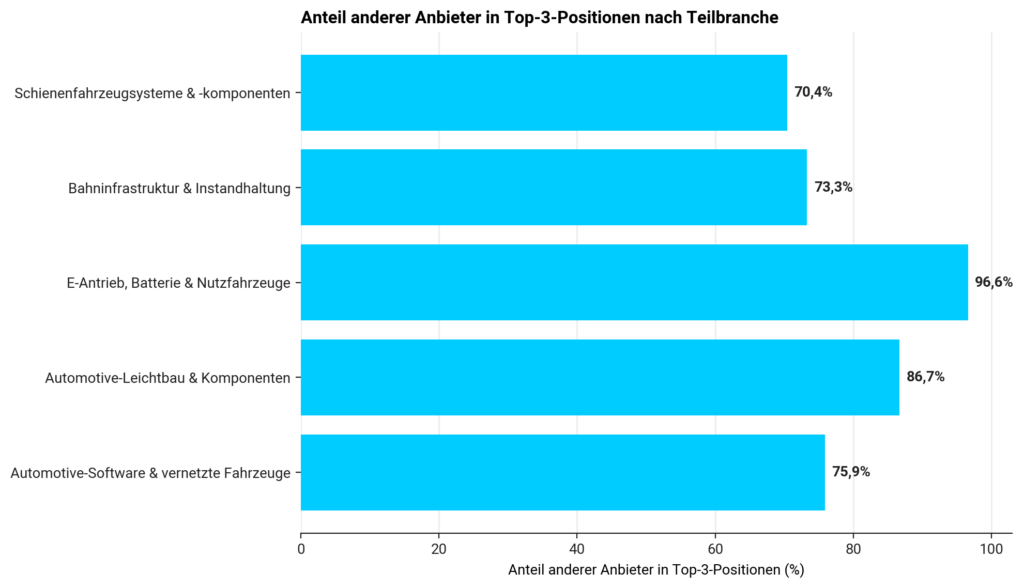
Anteil anderer Anbieter in Top-3-Positionen nach Teilbranche
Je höher der Wert, desto häufiger wurden die Top-3-Positionen von Anbietern außerhalb des jeweiligen Fünfer-Benchmarks besetzt – und desto geringer war die Top-3-Präsenz der untersuchten Benchmark-Unternehmen.
| Teilbranche | External Top-3 Share |
|---|---|
| Schienenfahrzeugsysteme & -komponenten | 70,4 % |
| Bahninfrastruktur, Monitoring & Instandhaltungstechnik | 73,3 % |
| Elektrische Antriebs-, Batterie- & Nutzfahrzeugsysteme | 96,6 % |
| Automotive-Leichtbau-, Struktur- & Hochleistungskomponenten | 86,7 % |
| Automotive-Software, Validierung & vernetzte Fahrzeugsysteme | 75,9 % |
POLYLOGS INSIGHT
Andere Anbieter dominierten die Top-3-Positionen in allen fünf Teilbranchen. Besonders ausgeprägt war dies bei elektrischen Antriebs-, Batterie- und Nutzfahrzeugsystemen mit 96,6 % sowie bei Automotive-Leichtbau-, Struktur- und Hochleistungskomponenten mit 86,7 %.
KI-SICHTBARKEIT NACH TEILBRANCHE
Die fünf Teilbranchen wurden jeweils mit zwei fachlich passenden, markenneutralen B2B-Anbieterfragen untersucht. Die Tabelle zeigt, wie häufig die jeweils fünf Benchmark-Unternehmen in den Antworten der KI-Systeme genannt wurden und wie stark andere Anbieter die Top-3-Positionen besetzten. Veröffentlicht werden ausschließlich aggregierte Ergebnisse; die einzelnen Unternehmen bleiben anonym.
| Teilbranche | Ø Nennungsrate der Benchmark-Unternehmen | Mindestens einmal sichtbar | Andere Anbieter in den Top 3 |
|---|---|---|---|
| Schienenfahrzeugsysteme & -komponenten (Rail Vehicle Systems & Rolling-Stock Components) | 46,0 % | 4 / 5 | 70,4 % |
| Bahninfrastruktur, Monitoring & Instandhaltungstechnik (Rail Infrastructure, Monitoring & Maintenance Technology) | 46,0 % | 4 / 5 | 73,3 % |
| Elektrische Antriebs-, Batterie- & Nutzfahrzeugsysteme (Electric Powertrain, Battery & Commercial-Vehicle Systems) | 34,0 % | 3 / 5 | 96,6 % |
| Automotive-Leichtbau-, Struktur- & Hochleistungskomponenten (Automotive Lightweight, Structural & High-Performance Components) | 30,0 % | 4 / 5 | 86,7 % |
| Automotive-Software, Validierung & vernetzte Fahrzeugsysteme (Automotive Software, Validation & Connected-Vehicle Systems) | 22,0 % | 3 / 5 | 75,9 % |
1. Schienenfahrzeugsysteme & -komponenten
Untersucht wurden B2B-Anbieterfragen zu Systemen und Komponenten für Schienenfahrzeuge, darunter Traktionsantriebe, Zugsteuerung, elektrische Schalt- und Verbindungstechnik, Übergangs- und Gelenksysteme sowie Sicherheits- und Warnsysteme.
Vier von fünf Benchmark-Unternehmen wurden mindestens einmal genannt. Die durchschnittliche Nennungsrate lag bei 46,0 %. Das sichtbarste Unternehmen erschien in 9 von 10 relevanten KI-Antworten, erreichte eine Top-3-Präsenz von 4 von 10 Antworten und wurde von allen fünf KI-Systemen mindestens einmal genannt. Der External Top-3 Share lag bei 70,4 %.
2. Bahninfrastruktur, Monitoring & Instandhaltungstechnik
Untersucht wurden Anbieterfragen zu Bahninfrastruktur, Gleiswartung, Signal- und Sicherungstechnik, Zugerfassung sowie Zustands-, Mess- und Frachtmonitoring.
Vier von fünf Benchmark-Unternehmen wurden mindestens einmal sichtbar. Die durchschnittliche Nennungsrate lag ebenfalls bei 46,0 %. Das sichtbarste Unternehmen erschien in 8 von 10 relevanten KI-Antworten, erreichte eine Top-3-Präsenz von 6 von 10 Antworten und wurde von allen fünf KI-Systemen mindestens einmal genannt. Der External Top-3 Share lag bei 73,3 %.
3. Elektrische Antriebs-, Batterie- & Nutzfahrzeugsysteme
Untersucht wurden B2B-Anbieterfragen zu elektrischen Antriebs-, Batterie-, Lade- und Integrationssystemen für Nutzfahrzeuge, Spezialfahrzeuge und andere elektrifizierte Straßenfahrzeuge.
Drei von fünf Benchmark-Unternehmen wurden mindestens einmal genannt. Die durchschnittliche Nennungsrate lag bei 34,0 %. Das sichtbarste Unternehmen erschien in 8 von 10 relevanten KI-Antworten, erreichte jedoch keine Top-3-Position. Die höchste beobachtete Top-3-Präsenz eines Benchmark-Unternehmens lag in dieser Teilbranche bei 1 von 10 Antworten. Der External Top-3 Share lag bei 96,6 %.
4. Automotive-Leichtbau-, Struktur- & Hochleistungskomponenten
Untersucht wurden Anbieterfragen zu Leichtbau-, Struktur-, Fahrwerks-, Antriebs- und Hochleistungskomponenten für die Automobilindustrie, einschließlich Schmiede-, Guss-, Metall- und Leichtbaukomponenten.
Vier von fünf Benchmark-Unternehmen wurden mindestens einmal sichtbar. Die durchschnittliche Nennungsrate lag bei 30,0 %. Das sichtbarste Unternehmen erschien in 6 von 10 relevanten KI-Antworten und erreichte eine Top-3-Präsenz von 4 von 10 Antworten. Der External Top-3 Share lag bei 86,7 %.
5. Automotive-Software, Validierung & vernetzte Fahrzeugsysteme
Untersucht wurden Anbieterfragen zu Software-, Simulations-, Test-, Validierungs-, Embedded- und Telematiklösungen für vernetzte, elektrifizierte und softwaredefinierte Fahrzeuge.
Drei von fünf Benchmark-Unternehmen wurden mindestens einmal genannt. Mit 22,0 % war dies die niedrigste durchschnittliche Nennungsrate der fünf untersuchten Teilbranchen. Das sichtbarste Unternehmen erschien in 8 von 10 relevanten KI-Antworten und erreichte eine Top-3-Präsenz von 6 von 10 Antworten. Der External Top-3 Share lag bei 75,9 %.
KI-SICHTBARKEIT IM VERGLEICH: CHATGPT, CLAUDE, PERPLEXITY, COPILOT & GEMINI
Für alle fünf KI-Systeme wurden dieselben zehn B2B-Buyer-Fragen verwendet. Anschließend wurde ausgewertet, wie häufig die 25 Benchmark-Unternehmen in den jeweils für sie relevanten Antworten genannt wurden.
WIE HÄUFIG DIE BENCHMARK-UNTERNEHMEN JE KI-SYSTEM GENANNT WURDEN
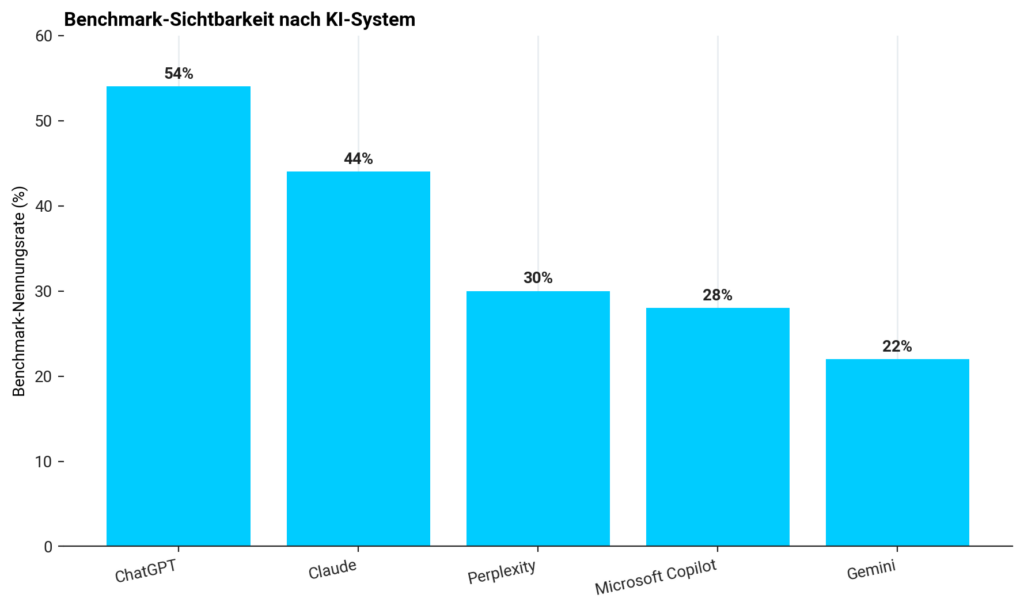
So lesen Sie die Grafik: Pro KI-System waren 50 Nennungen der Benchmark-Unternehmen möglich. ChatGPT erreichte 27 von 50 möglichen Nennungen (54 %), Claude 22 (44 %), Perplexity 15 (30 %), Microsoft Copilot 14 (28 %) und Gemini 11 (22 %).
| KI-System | Nennungen | Nennungsrate | Mindestens einmal genannte Benchmark-Unternehmen |
|---|---|---|---|
| ChatGPT | 27 | 54 % | 16 / 25 |
| Claude | 22 | 44 % | 13 / 25 |
| Perplexity | 15 | 30 % | 12 / 25 |
| Microsoft Copilot | 14 | 28 % | 11 / 25 |
| Gemini | 11 | 22 % | 7 / 25 |
Berechnungsbasis je KI-System: 25 Benchmark-Unternehmen × 2 relevante Buyer-Fragen = 50 mögliche Nennungen.
POLYLOGS INSIGHT
Die Sichtbarkeit unterscheidet sich deutlich zwischen den fünf KI-Systemen. ChatGPT erreichte mit 54 % die höchste Benchmark-Nennungsrate, Gemini mit 22 % die niedrigste. AI Visibility sollte deshalb über mehrere KI-Systeme hinweg gemessen und nicht aus einem einzelnen System abgeleitet werden.
WER BESETZT DIE TOP-3-POSITIONEN IN DEN KI-ANTWORTEN?
In den 50 ausgewerteten KI-Antworten waren insgesamt 150 mögliche Top-3-Positionen vorhanden. Nach dem Ausschluss von fünf nicht zulässigen Rohpositionen blieben 145 gültige Top-3-Positionen. Davon entfielen 28 auf die untersuchten Benchmark-Unternehmen, während 117 Positionen von anderen passenden Anbietern besetzt wurden. Das entspricht einem External Top-3 Share von 80,7 %.
| Kennzahl | Wert |
|---|---|
| Rohe Top-3-Slots | 150 |
| Im QA ausgeschlossen | 5 |
| Ausgewertete Top-3-Positionen | 145 |
| Positionen der Benchmark-Unternehmen | 28 |
| Positionen anderer Anbieter | 117 |
| Anteil anderer Anbieter – External Top-3 Share | 80,7 % |
POLYLOGS INSIGHT
Nur 19,3 % der gültigen Top-3-Positionen entfielen auf Benchmark-Unternehmen; 80,7 % gingen an andere Anbieter. Die Untersuchung zeigt damit eine deutliche Lücke zwischen grundsätzlicher Auffindbarkeit und prominenter Empfehlungssichtbarkeit.
Für die Top-3-Auswertung wurden fünf Rohpositionen ausgeschlossen, weil sie Mehrfachentitäten oder keine direkt passenden Anbieterpositionen darstellten. Nachfolgende Anbieter wurden nicht nach oben verschoben. Der finale Nenner für die Berechnung des External Top-3 Share beträgt daher 145 gültige Positionen.
WELCHE QUELLEN IN DEN KI-ANTWORTEN SICHTBAR WERDEN
In den 50 ausgewerteten KI-Antworten wurden insgesamt 230 sichtbare Referenz-Auftritte erfasst und nach Quellentyp kategorisiert. Dabei wurde untersucht, ob in den Antworten unternehmenseigene Websites, Branchenverzeichnisse, Fachmedien, Institutionen oder andere externe Quellen sichtbar waren.
Die Auswertung zeigt nicht, auf welche internen Datenquellen die KI-Modelle tatsächlich zugegriffen haben, sondern welche Quellen und Referenzen in den ausgegebenen Antworten sichtbar waren. Gerade für GEO ist das relevant, weil diese sichtbaren Referenzen zeigen, welche digitalen Informationsquellen im Umfeld der untersuchten KI-Antworten wiederholt auftreten.
WOHER DIE SICHTBAREN REFERENZEN STAMMTEN
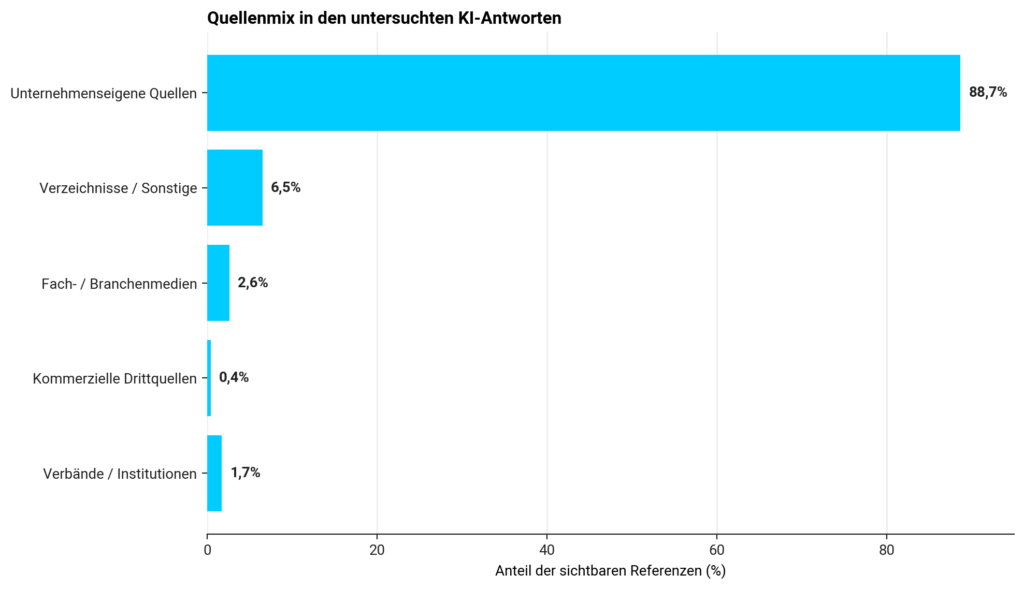
88,7 % der sichtbaren Referenzen stammten aus unternehmenseigenen Quellen. Rund 11,3 % entfielen auf externe Quellen wie Branchenverzeichnisse, Fachmedien, Institutionen und andere Drittseiten.
| Quellentyp | Sichtbare Referenzen | Anteil |
|---|---|---|
| Unternehmenseigene Quellen | 204 | 88,7 % |
| Verzeichnisse / Sonstige | 15 | 6,5 % |
| Fach- / Branchenmedien | 6 | 2,6 % |
| Kommerzielle Drittanbieter- / Marktquellen | 1 | 0,4 % |
| Verbände / Institutionen / Fachveranstaltungen | 4 | 1,7 % |
POLYLOGS INSIGHT
Unternehmenseigene Quellen dominierten den sichtbaren Quellenmix sehr deutlich. Mit 88,7 % entfiel der überwiegende Teil der erfassten Referenzen auf eigene Unternehmensquellen. Externe Quellen waren in diesem Messdurchlauf deutlich seltener sichtbar als in den zuvor untersuchten Branchen.
WELCHE EXTERNEN QUELLEN BESONDERS HÄUFIG SICHTBAR WAREN
Der Report weist unter den besonders häufig sichtbaren nicht unternehmenseigenen Quellen insbesondere die folgenden Plattformen aus. Die Anzahl ist kein Qualitäts- oder Einflussranking. Unternehmenseigene Domains werden hier bewusst nicht öffentlich hervorgehoben.
| Externe Quelle | Sichtbare Referenzen | Quellentyp |
|---|---|---|
| diedeutscheindustrie | 4 | Verzeichnis / Plattform |
| industrystock | 4 | Verzeichnis / Plattform |
POLYLOGS INSIGHT
Externe Quellen waren im sichtbaren Referenzmix deutlich schwächer vertreten als unternehmenseigene Quellen. Für Unternehmen bedeutet das jedoch nicht, dass externe Präsenz irrelevant ist: Branchenplattformen, Fachmedien und andere Drittquellen bleiben Teil des digitalen Informationsumfelds, in dem Anbieter und Technologien eingeordnet werden.
Methodik und Limitationen
So wurde gemessen
Für jede der fünf Teilbranchen wurden zwei realistische, markenneutrale B2B-Anbieterfragen definiert: eine zur Anbietersuche und eine zur Empfehlung bzw. Shortlist. Jede dieser zehn Fragen wurde einmal an ChatGPT, Claude, Gemini, Microsoft Copilot und Perplexity gestellt. So entstanden insgesamt 50 KI-Antworten, die systematisch ausgewertet wurden.
Erfasst wurde, welche Anbieter genannt wurden, an welcher Position sie erschienen und ob sie unter den ersten drei genannten Anbietern vertreten waren.
So wurden die Benchmark-Unternehmen ausgewählt
Pro Teilbranche wurden fünf Unternehmen aus Deutschland, Österreich oder der Schweiz ausgewählt, deren Produkte und Technologien zu den jeweiligen B2B-Anbieterfragen passen. Insgesamt umfasst der Benchmark damit 25 Unternehmen.
Die Auswahl dient als strukturierte Vergleichsgruppe. Sie soll typische Sichtbarkeitsmuster sichtbar machen, bildet aber nicht den gesamten DACH-Markt für Mobilität, Rail und Automotive statistisch repräsentativ ab.
Was die Ergebnisse nicht aussagen
Der Index ist eine Momentaufnahme aus dem Messfenster 16.–17. September 2026. Generative KI-Antworten können sich zwischen Sessions und über die Zeit verändern.
Im Pilot wurden keine wiederholten Kontrollläufe durchgeführt. Die Ergebnisse zeigen daher, wie die untersuchten Anbieter in diesem konkreten Messdurchlauf sichtbar waren – nicht, dass dieselben Werte bei jeder Wiederholung identisch auftreten würden.
Eine geringe oder fehlende Sichtbarkeit bedeutet nicht, dass ein Unternehmen qualitativ schwächer oder im Markt weniger relevant ist. Sie bedeutet nur, dass es bei den verwendeten Fragen und in diesem Messfenster von den untersuchten KI-Systemen selten oder nicht genannt wurde.
DIE 10 VERWENDETEN B2B-BUYER-FRAGEN ANZEIGEN
Um die Messung nachvollziehbar zu machen, veröffentlichen wir hier die zehn markenneutralen B2B-Fragen, die im Benchmark verwendet wurden. Pro Teilbranche wurde eine Frage zur Anbietersuche und eine zur Empfehlung bzw. Shortlist gestellt.
1. Schienenfahrzeugsysteme & -komponenten
A – Anbietersuche: Welche Hersteller aus Deutschland, Österreich oder der Schweiz bieten Systeme und Komponenten für Schienenfahrzeuge, einschließlich Traktionsantrieben, Zugsteuerung/TCMS, elektrischer Schalt- und Verbindungstechnik, Übergangs- oder Gelenksystemen sowie Sicherheits- und Warnsystemen?
B – Empfehlung / Shortlist: Welche 5 bis 10 DACH-Anbieter sollte ein Schienenfahrzeughersteller oder Bahntechnikunternehmen bei der Auswahl von Traktions-, Steuerungs-, Elektro-, Übergangs- oder Sicherheitssystemen für Schienenfahrzeuge vergleichen?
2. Bahninfrastruktur, Monitoring & Instandhaltungstechnik
A – Anbietersuche: Welche Anbieter aus Deutschland, Österreich oder der Schweiz bieten Technologien, Maschinen oder Systeme für Bahninfrastruktur, Gleiswartung, Signal- und Sicherungstechnik, Zugerfassung sowie Zustands-, Mess- oder Frachtmonitoring?
B – Empfehlung / Shortlist: Welche 5 bis 10 DACH-Anbieter sollte ein Bahnunternehmen, Infrastrukturbetreiber oder Schienenfahrzeug- bzw. Güterwagenbetreiber bei der Auswahl von Lösungen für Gleiswartung, Bahnsicherheit, Zugerfassung, Messtechnik oder digitales Rail-Monitoring vergleichen?
3. Elektrische Antriebs-, Batterie- & Nutzfahrzeugsysteme
A – Anbietersuche: Welche Anbieter aus Deutschland, Österreich oder der Schweiz bieten elektrische Antriebs-, Batterie-, Lade- oder Integrationssysteme für Nutzfahrzeuge, Spezialfahrzeuge oder andere elektrifizierte Straßenfahrzeuge?
B – Empfehlung / Shortlist: Welche 5 bis 10 DACH-Anbieter sollte ein Nutzfahrzeughersteller, Flottenbetreiber oder Fahrzeugentwickler bei der Auswahl von E-Antrieb, Hochvoltbatterie, Lade- oder Energiesystemen sowie elektrischen Fahrzeugplattformen oder Umrüstlösungen vergleichen?
4. Automotive-Leichtbau-, Struktur- & Hochleistungskomponenten
A – Anbietersuche: Welche Hersteller aus Deutschland, Österreich oder der Schweiz bieten Leichtbau-, Struktur-, Fahrwerks-, Antriebs- oder Hochleistungskomponenten für die Automobilindustrie, einschließlich Schmiede-, Guss-, Metall- und Leichtbaukomponenten?
B – Empfehlung / Shortlist: Welche 5 bis 10 DACH-Anbieter sollte ein Automobilhersteller oder Tier-1-Zulieferer bei der Auswahl von Leichtbau-, Struktur-, Fahrwerks-, Antriebs- oder Hochleistungskomponenten vergleichen?
5. Automotive-Software, Validierung & vernetzte Fahrzeugsysteme
A – Anbietersuche: Welche Anbieter aus Deutschland, Österreich oder der Schweiz bieten Software-, Simulations-, Test-, Validierungs-, Embedded- oder Telematiklösungen für vernetzte, elektrifizierte oder softwaredefinierte Fahrzeuge?
B – Empfehlung / Shortlist: Welche 5 bis 10 DACH-Anbieter sollte ein Fahrzeughersteller oder Automotive-Entwicklungsteam bei der Auswahl von Simulations-, HIL/SIL-, Test-, Embedded-, Telematik- oder Connected-Vehicle-Lösungen vergleichen?
SO WERDEN DIE KENNZAHLEN BERECHNET
| Kennzahl | So wird sie berechnet | Was sie aussagt |
|---|---|---|
| AI Visibility Rate / Nennungsrate | Nennungen des Unternehmens ÷ 10 relevante KI-Antworten | Wie häufig ein Unternehmen bei den verwendeten B2B-Fragen sichtbar war |
| Top-3 Presence Rate | Top-3-Platzierungen ÷ 10 relevante KI-Antworten | Wie häufig ein Unternehmen unter den ersten drei genannten Anbietern erschien |
| Cross-Engine Coverage | KI-Systeme mit mindestens einer Nennung ÷ 5 | In wie vielen der fünf KI-Systeme ein Unternehmen überhaupt sichtbar war |
| External Top-3 Share | Top-3-Positionen anderer Anbieter ÷ alle gültigen Top-3-Positionen | Wie viele führende Positionen von Anbietern außerhalb des jeweiligen Fünfer-Benchmarks besetzt wurden |
Für die Top-3-Auswertung wurde die Reihenfolge verwendet, in der Anbieter in der jeweiligen KI-Antwort erschienen. Berücksichtigt wurden nur reale, zur jeweiligen B2B-Frage passende Anbieter aus dem DACH-Raum. Mehrfachentitäten, nicht passende Anbieterpositionen, Anzeigen, Verzeichnisse sowie fachfremde Ergebnisse wurden ausgeschlossen.
Alle fünf Buyer-Frames wurden für die finale Messung akzeptiert; Ersatzbeobachtungen waren nicht erforderlich. In der Entity-QA wurden eindeutige Namensvarianten desselben Anbieters normalisiert, während unterschiedliche Unternehmen getrennt blieben. Fünf Rohpositionen wurden in der Top-3-Eligibility-QA ausgeschlossen; nachfolgende Anbieter wurden nicht nach oben verschoben. Der finale Datensatz umfasst unverändert 50 KI-Antworten.
KI-Antworten können sich bei einer erneuten Abfrage verändern. Der Index zeigt deshalb eine Momentaufnahme aus dem Messfenster 16.–17. September 2026 und keine dauerhaft feststehende Rangliste. Wurde ein Benchmark-Unternehmen nicht genannt, bedeutet das ausschließlich, dass es bei den verwendeten Fragen und in diesem konkreten Messdurchlauf nicht sichtbar war. Daraus lässt sich keine Aussage über Marktanteil, Produktqualität oder wirtschaftliche Bedeutung des Unternehmens ableiten.
Modell- und Versionsinformationen wurden im Pilot nicht systematisch erfasst und daher nicht nachträglich abgeleitet. In zukünftigen Messzyklen werden verfügbare Modell-, Versions- und Suchmodusinformationen zusätzlich dokumentiert.
WAS BEDEUTET DAS FÜR UNTERNEHMEN AUS MOBILITÄT, RAIL & AUTOMOTIVE?
Wenn potenzielle Kunden ChatGPT, Claude, Gemini, Copilot oder Perplexity zur Anbietersuche nutzen, entscheidet die digitale Sichtbarkeit mit darüber, welche Unternehmen überhaupt genannt, verstanden und in die engere Auswahl aufgenommen werden.
- Sichtbarkeit in der Anbietersuche reicht nicht automatisch bis in die Shortlist. Die Benchmark-Nennungen fielen von 51 in der Anbietersuche auf 38 bei Empfehlung / Shortlist.
- Die ersten Anbieterpositionen sind besonders schwer zu erreichen. 80,7 % der gültigen Top-3-Positionen gingen an Unternehmen außerhalb des jeweiligen Fünfer-Benchmarks.
- Die Wahl des KI-Systems beeinflusst die Sichtbarkeit deutlich. Die Benchmark-Nennungsrate reichte von 22 % bei Gemini bis 54 % bei ChatGPT.
- Unternehmenseigene Quellen waren in diesem Benchmark besonders präsent. 88,7 % der sichtbaren Referenzen entfielen auf eigene Unternehmensquellen.
- Klare Entity- und Produktpositionierung ist entscheidend. Gerade in technisch komplexen Rail- und Automotive-Märkten sollten Produkte, Systeme, Anwendungen und Zielmärkte eindeutig digital beschrieben werden.
- AI Visibility sollte regelmäßig über mehrere KI-Systeme und Buyer-Fragen gemessen werden. POLYLOGS macht sichtbar, wo ein Unternehmen gefunden wird, wo Lücken bestehen und welche Maßnahmen für Website, SEO, GEO und digitale Präsenz sinnvoll sind.
Mehr erfahren:
WIE SICHTBAR IST IHR UNTERNEHMEN BEI CHATGPT & CO.?
Der AI Visibility Index zeigt, welche Anbieter bei definierten B2B-Fragen in verschiedenen KI-Systemen sichtbar werden. Ein individueller POLYLOGS Benchmark untersucht dagegen gezielt Ihr Unternehmen: Wie häufig werden Sie genannt? Bei welchen Fragen erscheinen Wettbewerber vor Ihnen? Welche KI-Systeme verstehen Ihre Produkte und Kompetenzen besonders gut – und wo bestehen Sichtbarkeitslücken?
STUDIENINFORMATIONEN & ZITIERHINWEIS
Zitiervorschlag: Werbeagentur dmp / POLYLOGS: AI Visibility Index 2026 – KI-Sichtbarkeit in Mobilität, Rail & Automotive im DACH-Raum, Messung 16.–17. September 2026, Version 1.0.
Herausgeber & Methodik: Werbeagentur dmp / POLYLOGS
Research Lead: Maryna Kshanovska
Review: Janine Wald, Michael Wald
Messfenster: 16.–17. September 2026
Region: Deutschland, Österreich, Schweiz (DACH)
Version: 1.0